Piše: Frank Umbach
Od prošlog ljeta, Evropa je u krizi snabdijevanja prirodnim gasom –koju eskalirajuća rusko-ukrajinska kriza samo pogoršava.
Normalno je da Rusija isporučuje Evropi više gasa nego što je to ugovorom obavezano, posebno kada su cijene i potražnja visoke. Ipak, iako je evropska potrošnja plina porasla za oko 5,5 posto, a cijene dosegle rekordne visine, Rusija se uzdržala od upumpavanja bilo kakvog dodatnog gasa na kontinent. Evropske zemlje obično koriste ovaj dodatni gas za punjenje svojih skladišta tokom ljeta. Sam ruski predsjednik Vladimir Putin je u više navrata vršio pritisak na Evropu, posebno na Njemačku, da brzo odobri projekat gasovoda Sjeverni tok 2 (koji zaobilazi Ukrajinu), te da potpiše nove dugoročne ugovore o isporuci plina kao preduslove za dodatno isporuku plina u Evropu.
Činilo se da je taj potez dio hibridnog rata Moskve protiv Zapada (posebno Evropske unije) i Ukrajine. Ako Kremlj ipak odluči da izvrši invaziju na Ukrajinu, izazivajući sankcije EU i Sjedinjenih Država, mogao bi uzvratiti smanjenjem isporuke gasa – potencijalno zadajući težak udarac.
Veponizacija isporuke gasa
Prirodni gas čini oko 20 posto evropske potrošnje kao primarnog energenta, kao i 20 posto njene proizvodnje električne energije. Također se koristi za grijanje i industrijske procese. Rusija je najveći evropski snabdjevač gasom, isporučujući oko 168 milijardi kubnih metara (bcm) na kontinent (uključujući Tursku) 2021. godine, što je manje od vlastitih projekcija od 183 milijarde kubnih metara. U posljednjim mjesecima 2021. Rusija je isporučila samo 19 milijardi kubnih metara kroz Ukrajinu – manje od polovine ugovorenog kapaciteta od 40 milijardi kubnih metara, u vrijeme kada je isporuka trebalo da raste zbog početka zime. Neki se brinu da bi u širem sukobu između Ukrajine i Rusije ove isporuke mogle biti ozbiljno poremećene, potencijalno mjesecima ili godinama.
Oporavak globalne potražnje za gasom i dopremanje kroz uska grla izvorni su uzroci visokih cijena energije u Evropi, ali insistiranje predsjednika Putina na dopuni ruskih skladišta u septembru prošle godine prije slanja bilo kakvog prirodnog gasa u Evropu, također nije bilo od pomoći. Iako Kremlj to poriče, mnogi u Evropi taj potez vide kao iznudu usmjerenu na zavrtanje ruke Njemačke na projektu Sjeverni tok 2.
Uprkos rekordno visokim cijenama, ruski izvoz gasa u Evropu u 2021. ostao je niži nego što je bio 2019. godini.
Evropska skladišta gasa su se iscrpila tokom zimskih mjeseci, njihovi nivoi su pali na historijski minimum i mogli bi ostati prazni do marta ili aprila.
Odluka Moskve da ograniči isporuku gasa Evropi preko Ukrajine (i Bjelorusije) dodatak je na postojeće turbulencije evropskog tržišta i pomaže da cijene plina ostanu visoke. U suštini, Rusiji nije potreban završetak Sjevernog toka 2 – koji još uvijek čeka odobrenje njemačkih regulatora, a zatim i Evropske komisije – da bi povećala svoje isporuke gasa Evropi. Mnogo toga može doći kroz postojeće cijevi. Rusija je 2011. godine u Evropu preko Ukrajine ispustila oko 104,2 milijardi kubnih metara, a 2019. 89,6 milijardi kubnih metara.
Osim odobrenja za Sjeverni tok 2, Moskva želi da evropske gasne kompanije potpišu više dugoročnih ugovora o isporuci, obavezujući ih na ruske isporuke po fiksnim cijenama na 10-20 godina. Nasuprot tome, te firme radije potpisuju fleksibilne, kratkoročne promptne ugovore, koji su posljednjih godina obično jeftiniji. Do kraja 2020. godine, spot ugovori su činili 87 posto svih ugovora o isporuci plina u Evropi.
Argument Moskve da je Gazprom trebao napuniti ruska skladišta plina prije nego što poveća zalihe u Evropu potkopan je kada se ispostavilo da su do 20. oktobra bila skoro puna, dosežući 69 milijardi m3 od ukupno 72,6 milijardi m3. U četvrtom tromjesečju 2021. godine, isporuke ruskog plina Evropi bile su 25 posto manje nego u istom periodu 2020. godine. Do kraja januara 2022. godine, nivoi evropskih skladišta plina pali su na ispod 40 posto svojih kapaciteta. U to vrijeme, Fatih Birol, izvršni direktor Međunarodne energetske agencije, kritizirao je Rusiju zbog pogoršanja evropske plinske krize, optužujući Moskvu da ograničava gas koji može slati Evropi za najmanje trećinu.
Ovisnost raste
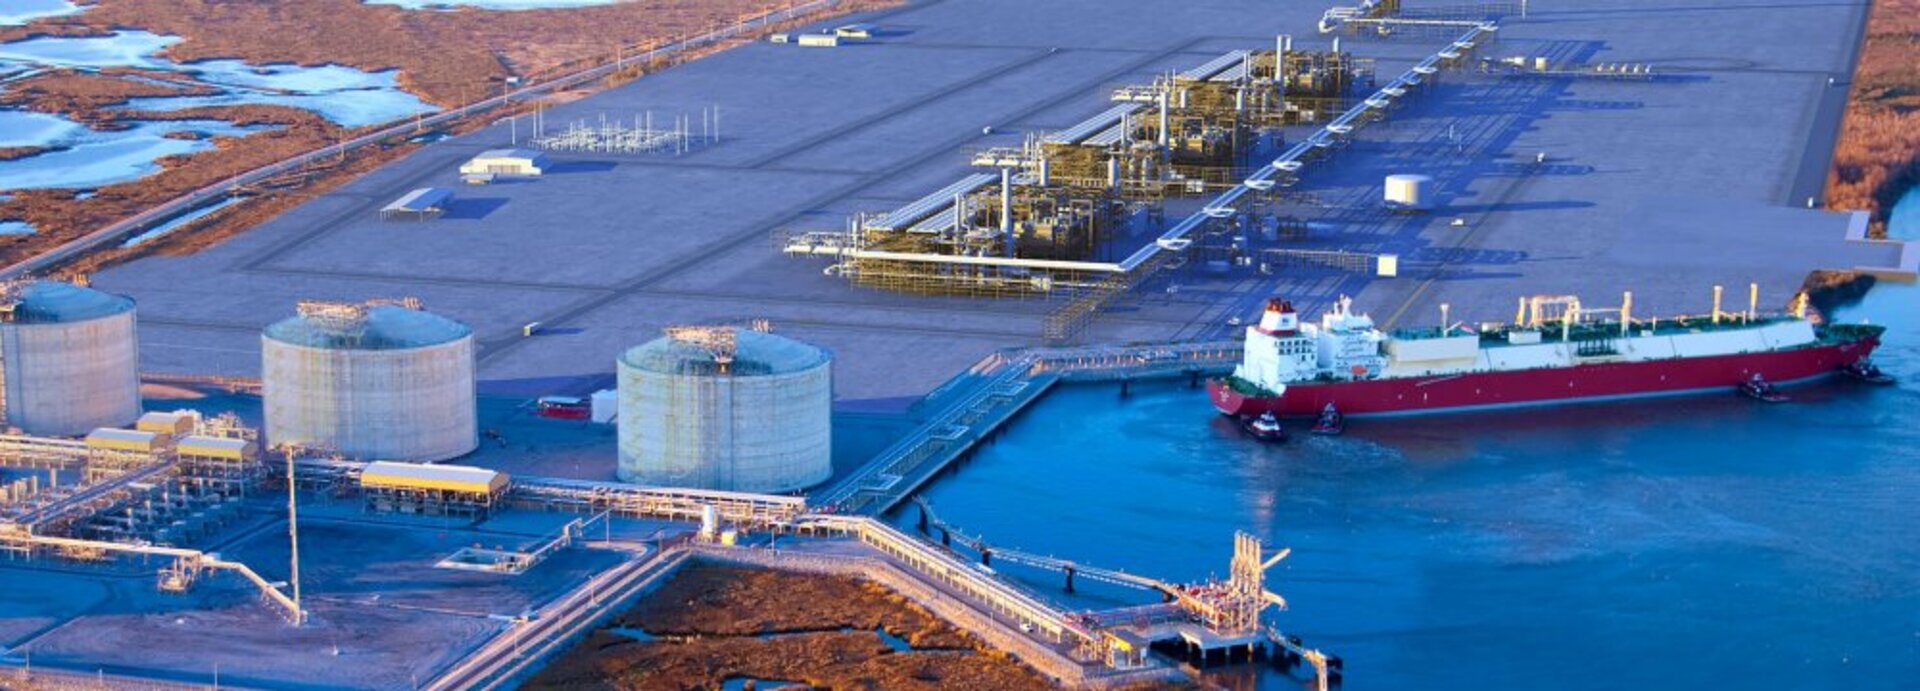
Otkako je EU uvela svoj „Treći energetski paket“ 2009. godine, blok je poduzeo brojne mjere za poboljšanje sigurnosti snabdijevanja gasom. Proširila je svoj uvozni kapacitet ukapljenog prirodnog gasa (LNG) na 237 milijardi kubnih metara godišnje, uključujući 29 velikih postrojenja za uvoz i regasifikaciju gasa, nove gasne interkonektore između zemalja članica EU i završetak mreže gasovoda TANAP-TAP za uvoz gasa iz Azerbejdžana.
Sve je to poboljšalo sigurnost gasa u EU, što je navelo neke vlade i stručnjake da vjeruju da je to pitanje sada zatvoreno. Ako bi Kremlj namjerno prekinuo isporuku plina, razmišlja se, EU bi jednostavno uvezla više LNG-a, koji bi se mogao distribuirati po cijelom evropskom tržištu plina. Kao rezultat toga, Njemačka je povećala svoje oslanjanje na uvoz iz ruskih plinovoda s 42 posto u 2010. na 55 posto u 2021. godini. Sveukupna ovisnost EU o plinu također se brzo povećava – uključujući ruske isporuke
LNG-a-blok je primao skoro 44 posto gasa iz Rusije u 2020. godini, a 53 posto u četvrtom kvartalu 2021. godine.
Ideja da bi Evropa mogla kompenzirati prekid u ruskom snabdijevanju bila je zasnovana na pretpostavci da će tržište kupaca ostati na mjestu, a dobavljači bi se borili da pridobiju kupce. Međutim, niža proizvodnja plina zbog pandemije i brzog ekonomskog oporavka Kine od jeseni 2020. godine pomjerila je ravnotežu ponude i potražnje prema tržištu prodavača, uz globalnu nestašicu plina i rastuće cijene.
Scenario 1: Ukrajinske isporuke prekinute
Ako izbije rat i gas koji EU trenutno dobiva iz Ukrajine bude prekinut, blok bi imao ograničene mogućnosti da nadoknadi manjak. Holandija je veliki proizvođač gasa, ali je 2018. holandska vlada odlučila da će zaustaviti svu proizvodnju do kraja 2022. godine. U januaru, Berlin je od nje zatražio da isporuči dodatnih 1,1 milijardi kubnih metara, iako je prethodno blokirao holandski projekat proizvodnje gas na moru koji bi se graničio s Nemačkom. Za sada, Holandija se drži obaveza, ali njeno povlačenje i dalje traje.
Ostale alternativne zalihe su također problematične. Norveška, drugi po veličini dobavljač plina u Evropi, povećala je svoje isporuke, ali ne bi mogla nadoknaditi značajan poremećaj. U decembru se desio neplanirani prekid rada na ključnom plinskom polju, što je ograničilo isporuke.
Alžir je treći po veličini dobavljač plina u Europi, ali su njegove isporuke Španiji smanjene zbog stalnog sukoba s Marokom. Azerbejdžan nije u mogućnosti da poveća proizvodnju gasa u kratkom roku, tako da Evropa ne može računati na više gasa kroz TANAP-TAP sistem.
EU bi to mogla kompenzirati uvozom više LNG-a, čiji su najveći dobavljač Sjedinjene Države. U 2019. godini SAD su isporučile oko 25 posto ukupnog uvoza LNG-a iz bloka. SAD će imati kapacitet za izvoz oko 118 milijardi kubnih metara godišnje do kraja 2022. i više od 160 milijardi kubnih metara godišnje do 2024. godine. U slučaju krize, oko 15 posto globalnog LNG izvoza moglo bi se preusmjeriti kako bi se nadoknadilo evropski manjak. Cijene bi ipak porasle još više.
Scenario 2: Rusija smanjuje zalihe za polovinu
Prema ovom scenariju, Rusija bi samo održavala svoje direktne isporuke gasa preko Severnog toka 1 (kapacitet: 55 milijardi kubnih metara godišnje) i oba gasovoda Turski tok (kombinirani kapacitet: 31,5 milijardi kubnih metara godišnje). Tako Rusija bi mogla maksimizirati svoje prihode od gasa, ali podijeliti EU na zemlje članice koje primaju njene isporuke (Austrija, Bugarska, Estonija, Njemačka, Grčka, Mađarska, Letonija, Holandija), one koje su odsječene (Litvanija, Poljska), i oni koji mogu da primaju gas koji im je potreban sve dok se drže političke linije Rusije (Češka, Francuska, Italija).
Uprkos tome što ima kapacitet uvoza LNG-a od oko 1.900 teravat-sati (TWh), a koristila je od toga 2021. godine samo 730 TWh, EU će se suočiti s ogromnim izazovima u pronalaženju dovoljnih zaliha LNG-a da kompenzira kratkoročno smanjenje isporuke iz Rusije od 50 % – posebno tokom hladnije zime u Aziji i Evropi.
Spot i kratkoročni LNG ugovori činili su 38 posto globalnog LNG tržišta u 2021. godini, Ipak, posebno na azijskom tržištu, uvoz LNG-a se pretežno zasniva na dugoročnim ugovorima. Snabdijevanje iz SAD-a namijenjeno ispunjavanju ovih ugovora moglo bi se preusmjeriti samo u slučaju da potražnja bude neočekivano niska – na primjer, ako bi bila neuobičajeno topla zima.
To se zapravo dogodilo u decembru 2021., kada je blago vrijeme u Aziji značilo da su 34 tankera s američkim LNG-om promijenila rute iz Azije u Evropu, pomažući da se povećaju nivoi skladištenja potonje. U januaru je Evropa prešla sa korištenja 51 % svog kapaciteta za regasifikaciju LNG-a na 75 % (može se koristiti samo 90 % kapaciteta terminala). U zapadnoj Evropi je iskoristio sve svoje raspoložive kapacitete, ostavljajući slobodan uvozni kapacitet samo u istočnoj i posebno južnoj Evropi. U kratkoročnom periodu vjerovatno će doći do nekih povećanih zaliha iz SAD-a. Osim SAD-a, čini se da je Australija jedini veliki dobavljač LNG-a koji može povećati svoj izvoz LNG-a u narednim mjesecima. Pored toga, pomoći će preusmjeravanje spot tržišnih zaliha LNG-a, dok će preusmjeravanje dugoročnih LNG tereta i dalje ovisiti o potražnji i vremenskim prilikama u Aziji.
Neki analitičari procjenjuju da bi Evropa mogla zamijeniti čak dvije trećine gasa primljenog kroz ruske naftovode morskim LNG-om. Ta procjena bi mogla biti previše optimistična. Centralnoj i Istočnoj Evropi nedostaje dovoljno gasnih interkonektora da bi plan mogao da funkcioniše. Španija i Francuska imaju sličan problem. A Njemačka uopće nema terminal za uvoz LNG-a. Zemlje članice imaju svoje sisteme gasne infrastrukture koji su često izgrađeni za transport gasa različitog kvaliteta i hemijskog sastava, ograničavajući mogućnost jednostavnog pumpanja gasa iz jedne zemlje u drugu. Čak i s proširenim terminalima za uvoz LNG-a i brojnim interkonektorima u istočnoj Evropi, tržište gasa EU još uvijek nije dizajnirano da u potpunosti snabdijeva region sa zapada bloka.
Rusija ima četvrte po veličini devizne rezerve na svijetu s oko 630 milijardi dolara, što znači da bi lako mogla preživjeti dugoročnije smanjenje zaliha. A po rastućim cijenama koje bi takvo smanjenje izazvalo, Moskva bi mogla nadoknaditi znatan dio razlike povećanjem prodaje drugim kupcima. Za razliku od EU, Rusija je uvela sveobuhvatnu ekonomsko-finansijsku strategiju nakon što je Zapad uveo sankcije zbog aneksije Krima. To mu je pomoglo da smanji svoju ovisnost o bloku.
Evropa bi se, nasuprot tome, borila da brzo nadoknadi poremećaj, primoravajući je da racionira i smanji potrošnju gasa. To ne bi samo utjecalo na proizvodnju energije i grijanje, već bi osakatilo i industrije koje intenzivno koriste gas.
Scenario 3: Rusija zaustavlja sve isporuke gasa Evropi
Ovaj scenario je najmanje vjerojatan, jer bi uništio odnose Rusije s EU i uništio svaku ideju da je ona pouzdan snabdjevač gasom. To bi također moglo eliminirati svaku nadu da će postati značajan izvoznik vodonika u EU.
Ali ako se to ipak dogodi, Evropa bi bila u teškoj situaciji. Zamjena cijelog ruskog plinovodnog gasa zahtijevala bi četvrtinu globalne proizvodnje LNG-a 2021. godine. Opet, svako značajno preusmjeravanje opskrbe LNG-om ovisilo bi o vremenskim prilikama u Aziji. Spot tržišni ugovori ne bi mogli nadoknaditi 170 milijardi kubnih metara ruskog gasa godišnje koje bi Evropa izgubila. Oko 62 posto svih globalnih LNG ugovora regulirano je srednjoročnim i dugoročnim ugovorima.
Evropska industrija bi bila ozbiljno poremećena. Struja bi bila racionirana, što bi potencijalno dovelo do čestih nestanka struje – sa svim negativnim efektima koji bi imali na kritičnu infrastrukturu. Razmatranje ovog scenarija naglašava kako je prevelika ovisnost Europe o ruskom plinovodu postala jedna od njenih najvećih strateških slabosti.
Strateške perspektive
Potpuno smanjenje isporuke Evropi koštalo bi Gazprom između 200 i 230 miliona dolara dnevno. Ako bi taj poremećaj potrajao tri mjeseca, izgubljena prodaja bi iznosila manje od 20 milijardi dolara, što bi Rusija lako mogla pokriti sa svojih 630 milijardi dolara deviznih rezervi i svim dobicima od novih prodaja drugim regijama po višim cijenama. Ove godine se očekuje da će Gazprom ostvariti više od 90 milijardi dolara bruto operativnog profita u poređenju sa samo 20 milijardi dolara u 2019. godini.
Sposobnost da se ograniči protok prirodnog gasa ostaje najvažnija i najučinkovitija poluga Kremlja protiv Evrope, bilo da se radi o izbjegavanju sankcija ili utjecanju na reakciju EU na eskalirajući sukob u Ukrajini. Također pokazuje koliko je međuzavisnost između Rusije i Evrope asimetrična. Rusija može preživjeti oštre ekonomske sankcije sa Zapada barem godinu dana, ako ne i duže. EU bi bila u ozbiljnim problemima ako bi se isporuke ruskog gasa smanjile – čak i za samo 50 posto – nakon nekoliko mjeseci. Jednostavno nije dovoljno diverzificirala svoje izvore uvoza plina i podcijenila je vrijednost energetske sigurnosti u odnosu na klimatske politike i jeftinije isporuke plina.
Kako je to novinar i stručnjak za energetiku Llewellyn King rekao u kolumni za Forbes u novembru: „Kupci gasa u Evropi i njihovi politički gospodari kladili su se da je Rusiji potrebno njihovo tržište više nego što im je potreban ruski gas. … Evropa se pogrešno kladila na spot tržište, Rusiju i vjetar. Skoro sve što bi moglo poći po zlu, pošlo je naopako.”
(Frank Umbach je direktor istraživanja EUCERS-a na King’s Collegeu; analiza je izvorno objavljena na www.gisreportsonline.com)